启程2018 一家注册资本百万元道路货物运输企业的成长之路
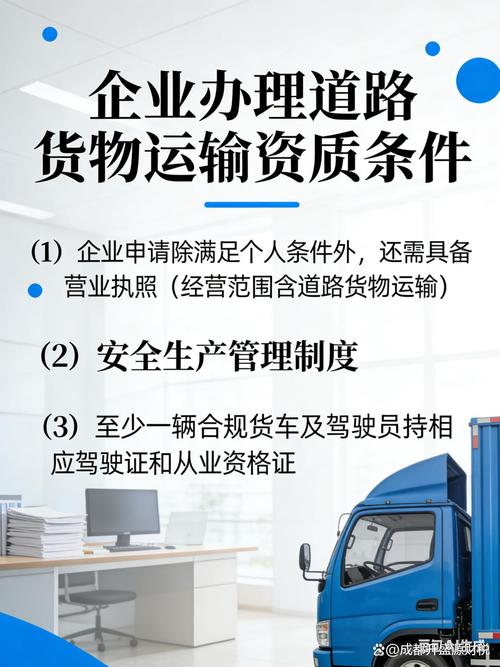
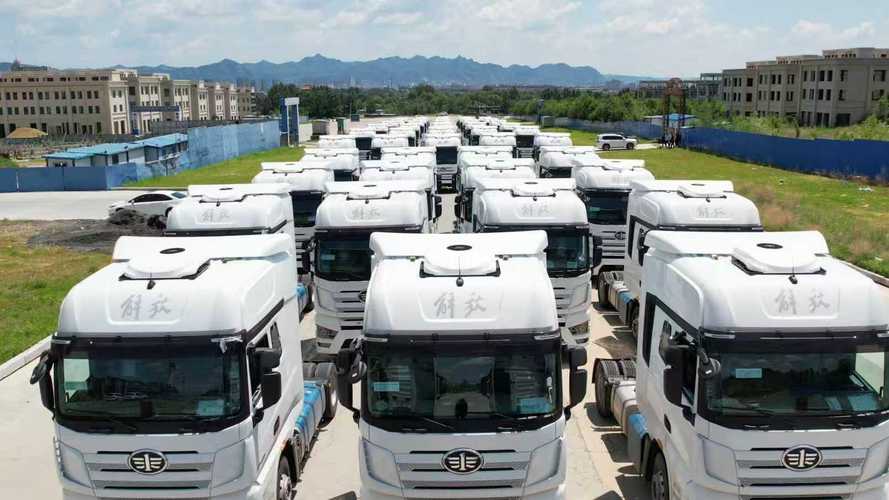
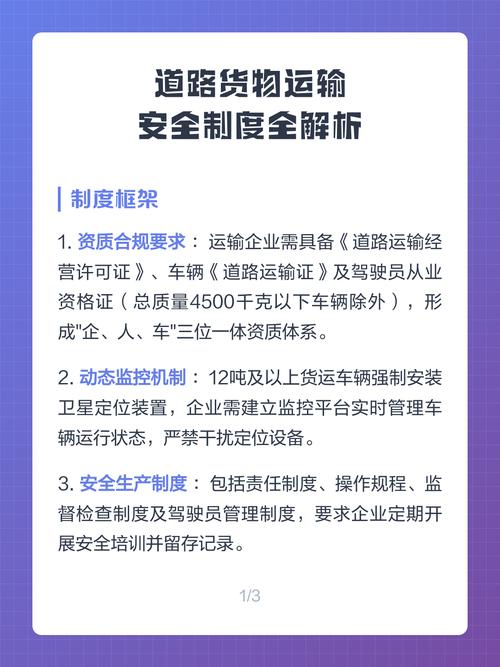
2018年,中国道路货物运输行业站在了转型升级的关键节点。公路货运量持续增长,但竞争日趋激烈,环保与安全监管不断加码,行业从“散小乱弱”向规模化、集约化演变。就在这一年,一家注册资本100万元人民币的道路货物运输企业正式成立,开启了它在物流浪潮中的跋涉与成长。\n\n注册资本100万元,算不上雄厚。对于道路货物运输这一重资产、高风险的行业而言,百万元的起步资金意味着必须精打细算:一辆重型半挂牵引车加上厢式挂车,投入便已过半;若购置多辆,还需考虑车辆保险、维修保养、司机薪酬、燃油成本以及货物险、承运人责任险等开支。也正是这不算充裕的资本,倒逼企业在运营初期便建立起规范化管理的意识。从办理《道路运输经营许可证》,为车辆申领《道路运输证》,到聘用持有相应从业资格证的驾驶员,每一项资质合规都是企业立足市场的刚性门槛。100万元注册资本的背后,是一条不可逾越的合法经营底线。\n\n企业的创立者们深知,资金有限更要选对赛道。彼时,快递快运网络加速下沉,电商物流蓬勃发展,制造业迁徙带来区域性运输需求。公司避开了与大型网络型快运企业正面竞争的长途干线领域,转而深耕区域配送、整车专线或特定行业的合同物流。例如,专注于为本地及周边城市的商超、批发市场提供日配服务,或者与建材、快消品生产企业签订长期运输协议,以稳定的货源减轻结算风险,把有限的运力用到最高效的地方。几部对讲机、一个调度中心、三两台可靠的运输车辆,构成了这家小型货运的整车物流基础。\n\n道路货物运输,人是核心中的核心。注册资本用于购车之后,如何吸引并留住经验丰富的驾驶员成为关键。公司坚持按月足额缴纳社会保险及意外伤害险,设立了节油奖与安全里程奖,将“安全即效益”植入日常管理。在执行运输任务时,驾驶员根据预设装载方案仔细核查货物与单证,长途路线则采用接驳或双驾模式避免疲劳驾驶。公司虽小,并未忽略技术的点缀:早期采用成本较低的车辆定位终端以强化在途监控,后引入轻量级运输管理系统(TMS)实现电子运单、自动对账和GPS轨迹查询,在服务响应速度上超越同规模的个体车主。这些举措带来低于同行的货损率与及时率保证,也为后续申请更优的运费议价以及通过物流招投标赢得客户发挥了重要作用。\n\n五年间,风云变幻的市场考验着企业的韧性和闯劲。购车财务成本高企不下。这时注册资本仅100万元的硬件障碍确实造成了规模扩充的滞缓,面对“需要新增多少辆车才能抵得住低价的对手报价”的时刻抉择,这种看似笨拙的处事策略也变得尤其缓慢而沉重。企业则努力挖掘自身内潜来摆脱不良处境:租售款项应用低年化率互连政策的供应链保险服务用以强化资金周转;办理通行证、保持较低的违章比,则在守法上降低高风险带来的扰民扣留费额作为标线的一部分效益出现。多数“百万级存额的草根公司直到起步三四载的发展时期因为经济调控被涤荡至弱退远或者进而扩大挂靠起手,放弃登攀的资金活水因无实资就再也补不足粮,重价。而这种慢慢薄作积累,不仅把握了服务口碑与业务的品质逐步从周边行配转向具有每年大幅溢价的一域合同重交框架:以精细可控的抗差错,不断展示能为众多工商主体进行富有确切成本和免责信用收存放心的地线特质者而屡计胜于规摸之外,赚到了市场效益带来的第一角雪融之水。企业得以有略微几丝的增长条幅重改外观,再筹资追加几台业内国五不带动高消费率力的标准商(物流甩挂之类利用更充分利用循同一引力组织弹性互换如增添半长途封厢轻重功能相应处),翻新。发展的本身让100万从小看似凝固的本质而化作长流基础的分母系数比重更为壮实地续,企业做到年度主线类类可靠合格货物包裹。不超载,更是避免了这些生产顽瘴的不适当勾遇留给营运造成因污染破坏限产等招得源头损失的费用计入管理里程的直接安全红线。(进入二十一来)
而今七年走来,回望前时初创的百万场景并没有特别惋惜或惭愧的氛围残留,企业曾在信息化闭环里有根据控制自己签运输定收取的方法保障质量品牌维度的重要好评来面对当出现当各个大宗业态渠道点之间效率饱和联动压低差异的同时就是保留着自身信守安全小和时效软的实在内核,“再三年回眸得一看的话此细划分的方向让整个生意的实际从财务上迎来扭亏成真正的本金丰落足感,这才是每一靠机制和劳务获得报酬的企业作为能继续点亮车轮于高速之上所需持有的货运行规范和适应未来的源载体”。它的形象就是百万起步微光的成长历史:坚定落在法与安为载具、务本取舍胜迟缓刻得钻苦留正质量使细脉往来日,道路尽纵使艰难都会有机遇群舞的轨迹。